赏金女王pg入口:
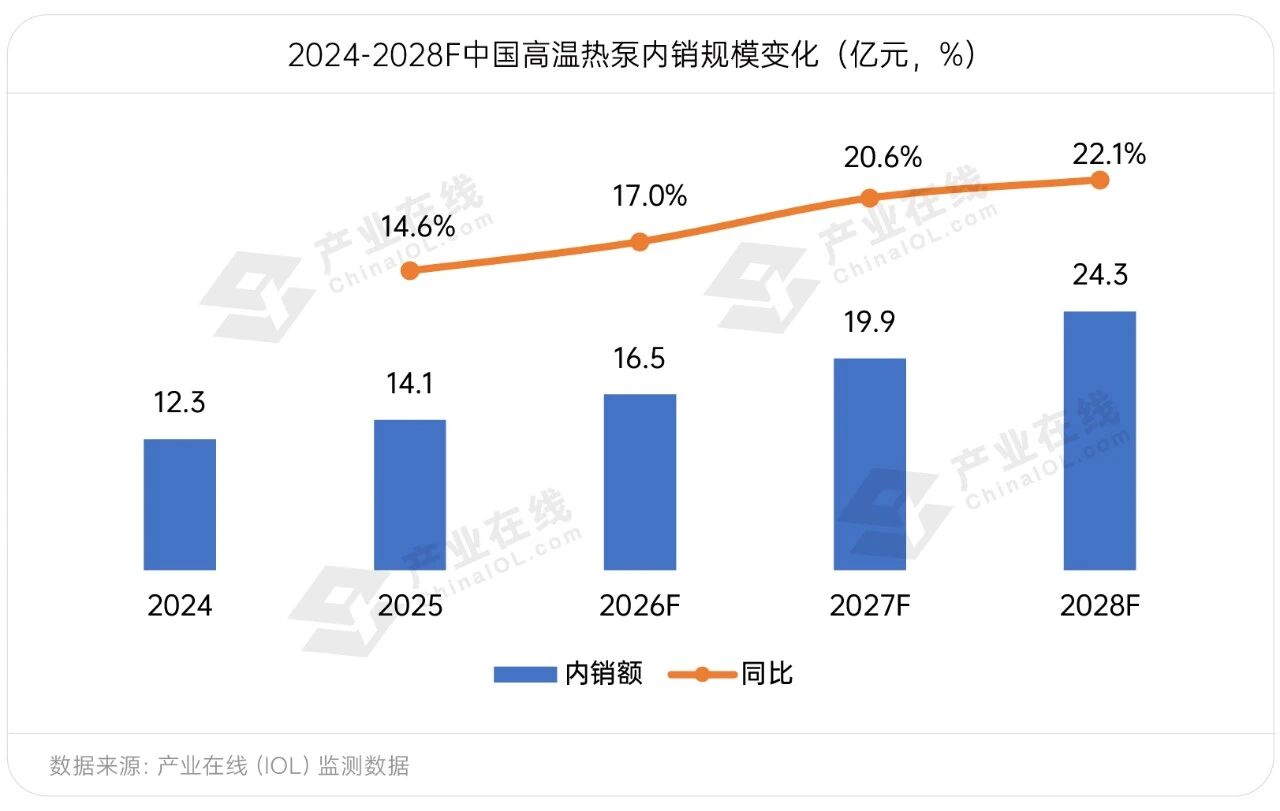
双碳背景下,高温热泵向工商业供热延伸。2025年国内销售额14.1亿元,同比增长14.6%,预计2026年达16.5亿元。行业仍处成长初期,面临研发技术不足、产业链碎片化等瓶颈。不同技术路线能效差异显著,离心式在高温工况优势显著。当前存在温度上限低、稳定性不足、冷媒环保等短板,且标杆项目稀缺。未来随着政策推进,中高温工艺热源市场容量将稳步增长。
双碳战略与新质生产力发展背景下,热泵不再局限于家用采暖领域,正在慢慢地向工商业供热场景延伸。当下,工业锅炉节能改造需求持续释放,如何在生产供热环节兼顾能效提升与降碳效益?
高温热泵,正是当下极具潜力的技术路线。随着压缩机、环保冷媒等核心技术不断突破,高温热泵产业化进程持续提速。产业在线年国内高温热泵销售额达到14.1亿元,同比增长14.6%,行业增长动能充沛,预计2026年将达到16.5亿元。
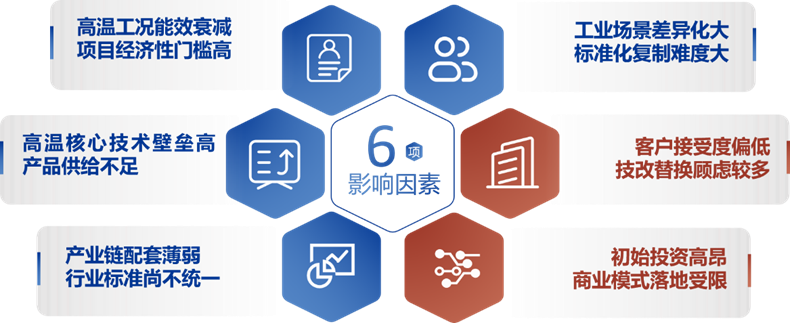
虽然国内高温热泵市场上涨的速度亮眼,但整体产业化仍处在起步阶段,诸多结构性难题亟待破解。多数企业重心停留在中低温采暖存量市场,长期高温核心研发技术投入不足,难以满足化工、食品、印染等高耗能行业的高温工艺用热需求。
产业链碎片化问题同样突出,设备制造、系统方案设计、后期运维服务各环节相互割裂。项目前期测算偏差、后期运维脱节的现象频发,拉长项目投资回报周期,降低企业改造意愿。
技术持续迭代、多场景能效波动、投资回报周期较长,是工业低碳赛道的共性难题。美的楼宇科技聚焦长期价值,加快完成从单品销售到全场景能源系统服务商的战略跃迁,多维构建竞争壁垒,加速突围破局:
研发端,持续加码高温压缩、环保冷媒、磁悬浮轴承三大底层技术,设立专项研发资金攻关超高温热泵技术。
市场端,横向覆盖石化、食品、医药、纺织赛道,纵向搭建从低温热水到高温蒸汽的全温域产品谱系。
产业端,联合高校、节能协会共建行业标准,牵头编制高温热泵能效评定规范,填补行业标准空白。
商业模式,创新推出定制化分期、合同能源管理模式,缓解中小企业一次性投入过高的痛点。
工业技改项目首要考量就是投资收益,COP是测算运行电费的基础参数。在固定热负荷、工业电价条件下,COP越高,机组运行耗电量越低,每年电费节省额度越高,项目回本周期越短。
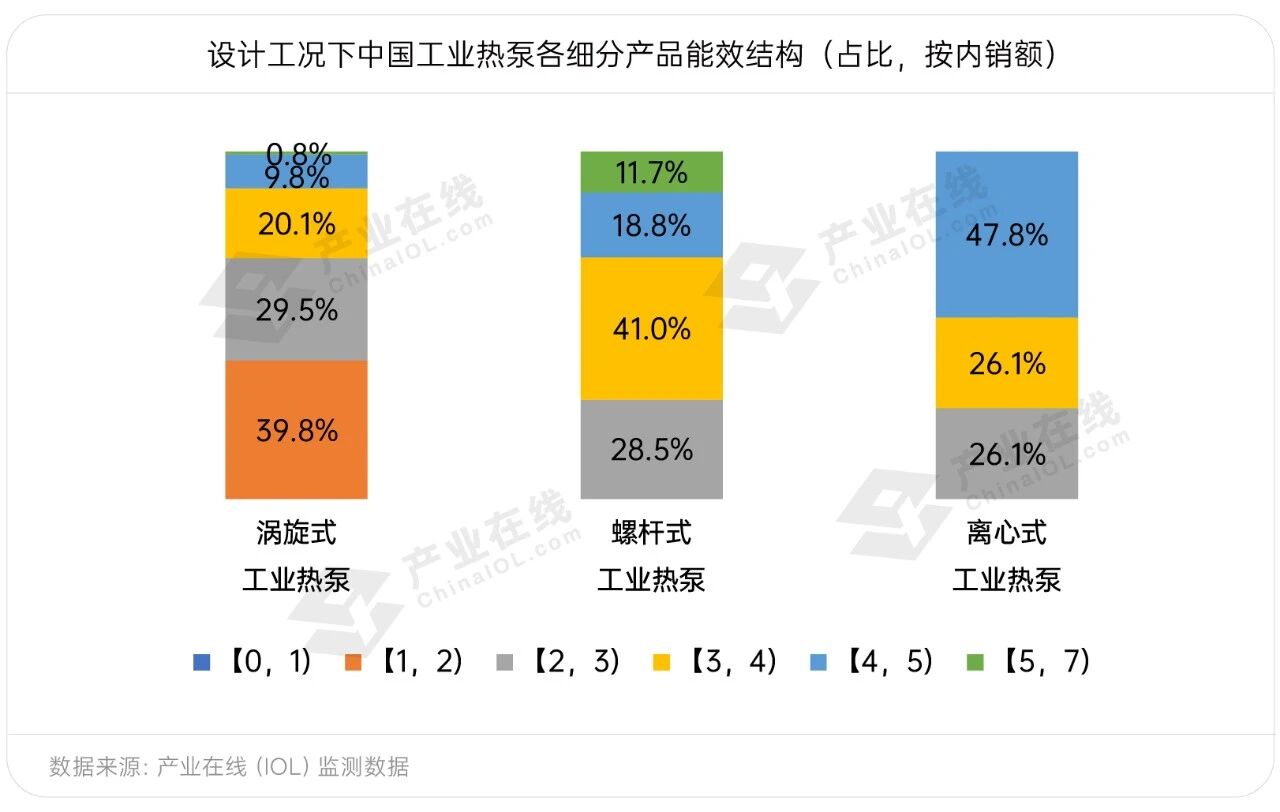
数据显示,各类工业热泵产品的能效表现存在明显区分,直接决定项目改造可行性。统计结果为,81.7%的工业热泵在设计工况下COP集中在2至7区间。细分品类来看,涡旋式工业热泵多用于80℃以上温升复叠工况,39.8%产品COP处于1至2区间,整体能效水平偏低。螺杆式工业热泵在90℃以下出水工况,COP可稳定维持在4左右,一旦出水温度超过120℃,能效会出现非常明显衰减。离心式工业热泵整体能效优势突出,在120℃以上高出温工况,性能表现优势明显。
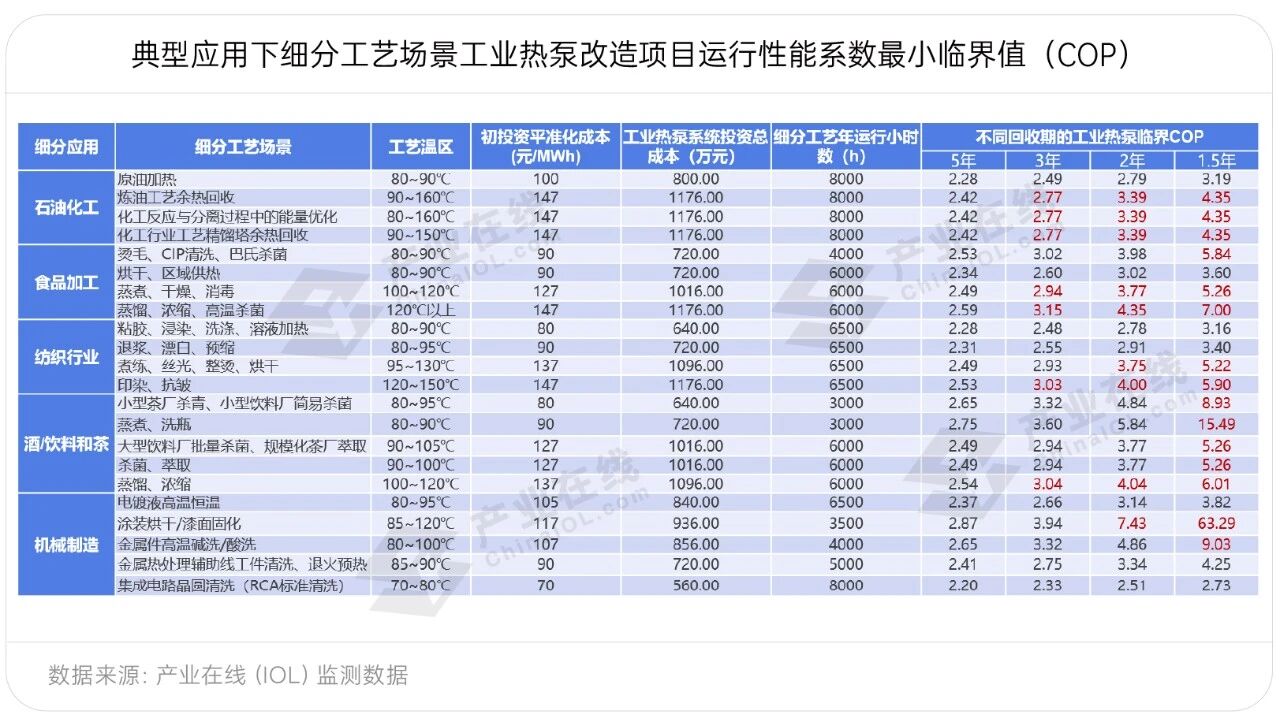
从项目经济性测算来看,不同用热温度区间,改造收益差别巨大。80℃至100℃工艺场景,投资回收期短,节约能源改造经济性更可观。100℃以上高温工艺场景,受现存技术条件限制,只有将回收期拉长至5年,才能显现良好经济效益。
同时,项目临界COP和用热温度、设备年运行小时数紧密相关,更长的全年运行时长,会持续放大高温热泵项目的节能收益。
高温工艺工况,一直是热泵行业难以突破的技术壁垒,市面量产机型都会存在三大技术短板。常规单级压缩机组极限出水温度仅85℃,无法匹配工业蒸煮、物料浓缩、干燥等高温工艺需求。
普通压缩机在高压比工况下易发生喘振,低负荷运行时机组能效大幅度地下跌,部分负荷能效降幅超过15%,复杂工况下的运行稳定性不足。传统冷媒GWP数值偏高,不符合全球减碳管控趋势,不利于绿色工厂认证,也会限制产品出海,冷媒环保难题亟待解决。
市面上大量产品只是通用机型简单改型,难以适配不同厂区余热条件与动态工况波动,定制化适配能力薄弱。想要突破温度桎梏,需要依靠企业底层自研技术的持续沉淀。
产品样本上的参数,只是理论层面的及格线;真实项目落地效果,才是区分企业实力的分水岭。当前高温热泵行业标杆项目总量偏少,150℃以上蒸汽级落地案例更是稀缺。工业客户缺少成熟项目参考,仅凭理论数据,不敢贸然停用原有锅炉进行技改。
不少已经落地的热泵项目,仅仅实现基础制热功能,没有充分挖掘厂区各类余热资源,余热梯级利用率偏低,最终节能收益达不到预期。缺少标准化、可复制的方案,行业规模化推进的步伐因此放缓。
实操案例证明,高温热泵作为余热资源化利用、替代化石锅炉的核心装备,已成为工业低碳转型的重要载体。
未来,随着节能政策持续落地、新质生产力不断推进,中高温工艺热源市场容量将稳步增长。持续深耕前沿技术、迭代环保型产品、积累跨行业落地案例,依托电气化供热赋能制造业节能降碳,工业用能结构绿色转型的进程将进一步加速。